삼성전자 3분기 영업익 107조원…AI 메모리 호황에 전년 대비 783% 급증
기사 입력시간 : | 김성수 기자
AI요약
인공지능이 자동으로 줄인 ‘세줄 요약’ 기술을 사용합니다.
전체 내용을 이해하기 위해서는 기사 본문과 함께 읽어야 합니다.
결론
- 같은 기간 매출은 195조원으로, 전년 동기 대비 126.6% 증가할 것으로 보입니다.
- AI 데이터센터 구축 확대로 메모리 반도체 수요가 급증하면서 반도체 사업이 전체 실적 개선을 주도하고 있습니다. 특히 일반 D램, 낸드플래시, 고대역폭메모리(HBM) 수요가 증가하며 메모리 가격이 상승했습니다.
- 삼성전자는 HBM 시장에서 경쟁력을 높이기 위해 차세대 제품인 HBM4의 생산과 공급을 확대하고 있습니다. HBM4가 향후 실적에 기여할 경우 메모리 사업의 수익성이 더욱 개선될 가능성이 있습니다.
- #삼성전자
- #삼성전자3분기실적
- #삼성전자영업이익
- #삼성전자3분기영업익
- #AI반도체

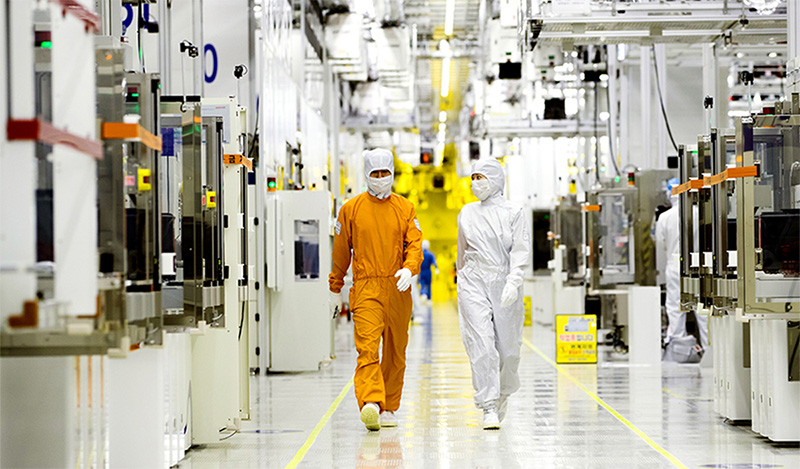
삼성전자가 인공지능 인프라 투자 확대에 따른 메모리 반도체 수요 증가에 힘입어 올해 3분기 사상 최대 영업이익을 기록할 전망이다.
삼성전자는 3분기 연결 기준 영업이익이 107조4,000억원으로 전년 동기 12조1,700억원보다 782.5% 증가할 것으로 잠정 집계됐다고 밝혔다. 이는 시장조사업체 LSEG가 집계한 시장 전망치 106조1,000억원을 웃도는 수준으로, 삼성전자의 분기 영업이익이 100조원을 넘어서는 것은 이번이 처음이다.
같은 기간 매출은 195조원으로 전년 동기 대비 126.6% 증가할 것으로 예상됐다. 삼성전자는 아직 사업부문별 실적을 공개하지 않았지만, AI 데이터센터 구축 확대로 메모리 반도체 수요가 급증하면서 반도체 사업이 전체 실적 개선을 주도한 것으로 분석된다. 특히 일반 D램과 낸드플래시뿐 아니라 AI 연산에 필요한 고대역폭메모리(HBM) 수요가 증가하면서 메모리 가격이 상승한 것이 실적 개선에 크게 기여한 것으로 풀이된다.
삼성전자는 최근 HBM 시장에서 경쟁력을 높이기 위해 차세대 제품인 HBM4 생산과 공급을 확대하고 있다. 업계에서는 삼성전자의 HBM4가 향후 실적에 본격적으로 기여하기 시작할 경우 메모리 사업의 수익성이 더욱 개선될 가능성이 있다고 보고 있다.
다만 메모리 사업을 제외한 일부 사업은 부진이 이어진 것으로 분석된다. 일부 외신은 삼성전자의 모바일 사업이 3분기에 10억달러를 넘는 손실을 기록했을 것으로 분석했으며, 파운드리 사업 역시 낮은 가동률과 고정비 부담 등으로 적자가 이어졌을 것으로 전망했다. 메모리 가격 상승으로 스마트폰과 가전 등 다른 사업의 부품 비용이 높아진 점도 부담으로 작용했다.
삼성전자의 3분기 영업이익은 전분기 89조4,000억원보다도 약 20% 증가한 수준이다. 다만 시장에서는 메모리 가격 상승세가 둔화될 가능성과 AI 투자 지속 여부 등을 주목하고 있다. 로이터는 시장 전망을 인용해 삼성전자의 4분기 영업이익 증가율이 3분기보다 둔화될 것으로 예상된다고 전했다.
삼성전자는 오는 29일 3분기 확정 실적을 발표하면서 사업부문별 세부 실적과 향후 전망을 공개할 예정이다.
김성수 기자 press@appstory.co.kr
국내 최초 스마트 & 앱매거진 - 앱스토리
Copyright © 앱스토리, 무단전재 및 재배포 금지